Domain festnetz-zubehör.de kaufen?
Wir ziehen mit dem Projekt
festnetz-zubehör.de um.
Sind Sie am Kauf der Domain
festnetz-zubehör.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain festnetz-zubehör.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
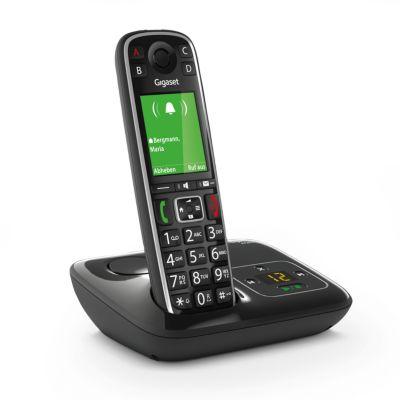
Gigaset A690 A Trio schwarz Anrufbeantworter Telefonbuch Freisprecheinrichtung DECT Schnurlos Sonstige (L36852-H2830-B111)Produktbeschreibung: Gigaset A690A Trio - Schnurlostelefon - Anrufbeantworter mit Rufnummernanzeige + 2 zusätzliche Handsets, Produkttyp: Schnurlostelefon Anrufbeantworter mit Rufnummernanzeige + 2 zusätzliche Handsets, Gesamtanzahl der drahtlosen Handgeräte: 3, Norm für schnurlose Telefone: ECO DECTGAP, Freisprecheinrichtung: Ja, Anrufservices: Caller-ID, Rufweiterleitung, Anzeige: Einfarbig - Ja, Gehäusefarbe: Schwarz86,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gigaset E290AD DECT Telefon 2 Mobilteile Basis Ladeschale Anrufbeantworter Anrufliste CLIP Telefonbuch Freisprecheinrichtung (L36852-H2921-B101)Produktbeschreibung: Gigaset E290A Duo - Schnurlostelefon - Anrufbeantworter mit Rufnummernanzeige + zusätzliches Handset, Produkttyp: Schnurlostelefon Anrufbeantworter mit Rufnummernanzeige + zusätzliches Handset, Gesamtanzahl der drahtlosen Handgeräte: 2, Norm für schnurlose Telefone: ECO DECTGAP, Freisprecheinrichtung: Ja, Anrufservices: Caller-ID, Rufweiterleitung, Anrufsperre, Anzeige: Einfarbig - Ja, Gehäusefarbe: Schwarz80,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Schnurloses Telefon Gigaset E720A, analog & Bluetooth, Anrufbeantworter, Telefonbuch, 2,2″ Farbdisplay, Reichweite bis 50/300 m, Sprechzeit bis 14 h, schwarzDas schnurlose Telefon E720A von Gigaset ist sowohl für den analogen a/b Anschluss als auch für Bluetooth 4.2 geeignet und punktet mit einer langen Sprechzeit von bis zu 14 Stunden sowie einer großen Reichweite von bis zu 50 Metern innerhalb von Gebäuden bzw. bis zu 300 Metern außerhalb von Gebäuden. Darüber hinaus integriert das farblich in Schwarz gehaltene Gerät eine umfangreiche, praktische Ausstattung. Hierzu zählen unter anderem der digitale Anrufbeantworter mit bis zu 30 Minuten Aufnahmezeit sowie das Telefonbuch für bis zu 200 Kontakte mit bis zu jeweils 3 Nummern. Die Anruferliste des E720A fasst bis zu 60 Einträge, 4 Direktwahltasten stehen zur Nutzung bereit. Alle Einstellungen, z.B. die Regelung der Lautstärke auf besonders laut, können einfach über die großen und ergonomisch geformten, beleuchteten Tasten vorgenommen werden. Auf dem 2,2 Zoll großen Farbdisplay sind sie jederzeit gut erkennbar. Das in Deutschland gefertigte Gigaset Schnurlostelefon E720A wird Ihnen inklusive der Basisstation, einem 230 V Steckernetzteil für die Basisstation, einem Telefonanschlusskabel, zwei wieder aufladbaren AAA NiMH Akkus, einem Akkufachdeckel sowie einer Bedienungsanleitung geliefert. Ausstattung und technische Highlights: * Digitaler Anrufbeantworter mit bis zu 30 Minuten Aufnahmezeit * Telefonbuch für bis zu 200 Kontakte mit bis zu jeweils 3 Nummern * Anruferliste mit bis zu 60 Einträgen * 2,2 Zoll (58 mm) großes Farbdisplay * Große ergonomische sowie beleuchtete Tasten für eine einfache Bedienung * 4 Direktwahltasten (A,B,C,D) * Extra laute Lautstärkeeinstellung möglich * Reichweite in Gebäuden: bis zu 50 Meter * Reichweite im Freien: bis zu 300 Meter * Sprechzeit: bis zu 14 Stunden * Standbyzeit: bis zu 300 Stunden * Ladezeit: ca. 8 Stunden Anschlüsse: * a/b (Analog) * Bluetooth 4.2 Standards: * DECT * GAP * Bluetooth 4.2 * HSP * SMS (über Festnetz) Lieferumfang: * Basisstation * Mobilteil * Steckernetzteil für die Basisstation (230 V) * Telefonanschlusskabel * 2 wieder aufladbare AAA NiMH Akkus * Akkufachdeckel * Bedienungsanleitung Weitere Details: * Farbe: schwarz * Maße Mobilteil: B 55 x T 27 x H 173 mm * Maße Basisstation: B 156 x T 118 x H 48 mm * Gewicht Mobilteil: ca. 132 g (inkl. Akkus) * Gewicht Basisstation: ca. 224 g * Made in Germany136,85 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.